Leitungswasserschaden: Gebäude- oder Hausratversicherung?
Wenn Wasser läuft
Wand oder Wohnzimmer: Welche Police den nassen Schaden trägt
Ein Rohr ist geplatzt, der Teppich schwimmt, die Tapete löst sich. Dann stellt sich schnell die Frage, an wen die Rechnung geht. In Deutschland teilen sich zwei Policen den Leitungswasserschaden: eine für das Gebäude, eine für die Einrichtung.
Wer die Trennlinie kennt, meldet am richtigen Ort und sammelt die passenden Belege.
Die Wohngebäudeversicherung betrifft das Haus selbst: Wände, Böden, Leitungen. Sie greift, wenn Leitungswasser aus Rohren, Schläuchen oder daran angeschlossenen Geräten wie Wasch- oder Spülmaschine und Heizung unbeabsichtigt austritt, und umfasst Frostschäden an der Installation. Abgeschlossen wird sie von der Eigentümerseite.
Die Hausratversicherung deckt, was beweglich ist: Möbel, Kleidung, Elektrogeräte. Nach Angaben der Verbraucherzentrale springt sie bei Rohrbrüchen und geplatzten Maschinenschläuchen ins Spiel. Bei Mietwohnungen sind teils Bodenbeläge, Anstriche und Tapeten eingeschlossen. Die Bedingungen Ihrer Police nennen die Grenzen.
Was Mieter in der Regel abgesichert haben sollten
Für Mieterinnen und Mieter ist die Hausratversicherung der Normalfall, weil ihnen das Gebäude nicht gehört. Eine Gebäudeversicherung schließt der Eigentümer ab, und sie kann in den Betriebskosten auftauchen. Prüfen Sie den Mietvertrag, ob dort davon die Rede ist.
Liegt der Schaden an Wand, Putz oder Rohr, ist die Verwaltung der Ansprechpartner, damit sie die Gebäudeseite meldet. Betrifft er Ihre Möbel, Bücher oder den Fernseher, sind Sie mit der eigenen Police am Zug. Manchmal treffen beide Seiten zusammen, und es müssen zwei Meldungen laufen.
Wer eine Wohnung untervermietet oder ein Zimmer gewerblich nutzt, sollte der Versicherung die Nutzung nennen. Angaben zu Wohnfläche und Ausstattung beeinflussen, ob Schäden vollständig anerkannt werden.
Starkregen und Rückstau sind ein eigenes Kapitel
Wasser, das nicht aus der Leitung, sondern aus Regen, Hochwasser oder über den Kanal ins Haus kommt, gilt in den Bedingungen als anderer Schaden. Wer sich gegen solche Ereignisse absichern will, braucht laut Verbraucherzentrale einen Elementarschaden-Baustein; ohne ihn besteht kein Schutz gegen Starkregen, Hochwasser oder Rückstau.
Hinzu kommt: Fehlt eine Rückstausicherung, kann das den Schutz bei Rückstauschäden kosten; was gilt, steht in den Bedingungen der Police. Wer im Keller wohnt oder einen Kellerraum nutzt, sollte bei der Verwaltung nachfragen, ob eine Rückstausicherung eingebaut ist und regelmäßig geprüft wird.
Auch ein Wasserschaden nach einem Schlauchplatzer an der Waschmaschine ist kein Elementarschaden, sondern Leitungswasser. Die Unterscheidung entscheidet darüber, in welchen Baustein die Meldung gehört.
Kurz gesagt Das Gebäude gehört zur Wohngebäudeversicherung, bewegliche Einrichtung zur Hausratversicherung. Starkregen und Rückstau brauchen einen Zusatzbaustein. Fotos, Zeitpunkt und eine schriftliche Meldung bilden die Grundlage jeder Schadenmeldung.
Melden, fotografieren, nichts wegwerfen
Schließen Sie zuerst das Ventil und begrenzen Sie den Schaden, soweit es gefahrlos geht. Machen Sie Fotos und kurze Videos: Wasserstand, nasse Wände, beschädigte Möbel, die Austrittsstelle. Halten Sie schriftlich fest, zu welcher Zeit der Schaden auffiel.
Entsorgen Sie beschädigte Gegenstände nicht, bevor die Versicherung sie gesehen hat oder ausdrücklich zustimmt. Eine Liste der betroffenen Dinge mit Kaufjahr und ungefährem Wert hilft bei der Schadenmeldung. Rechnungen und Belege aufzuheben, ist sinnvoll, auch wenn sie nicht für alles vorliegen.
Vermeiden Sie Formulierungen, die eigene Schuld nahelegen, wenn Sie die Ursache nicht kennen. Beschreiben Sie, was Sie gesehen haben: nasser Boden, tropfende Decke, Geruch. Überlassen Sie die Bewertung der Fachseite.
Handwerkerrechnungen und Gutachter
Beauftragen Sie Reparaturen erst, nachdem Sie die Versicherung informiert haben, es sei denn, es geht um das Begrenzen des Schadens. Manche Versicherer wünschen die Rücksprache vor größeren Arbeiten, und manche schicken einen Gutachter.
Lassen Sie sich Lohn, Material und Gerät einzeln aufführen, denn nur klar aufgeschlüsselte Rechnungen lassen sich prüfen. Besteht Uneinigkeit, ob ein Schaden unter die Police fällt, kann die Verbraucherzentrale bei der Einordnung der Bedingungen helfen.
Bewahren Sie die Korrespondenz geordnet auf: Schadenmeldung, Bestätigung des Versicherers, Gutachten und Rechnungen. Wird später über Zahlungen gestritten, entscheidet oft die Aktenlage.
Was Mieter zusätzlich im Blick behalten
Hängen Schäden an Wand oder Decke zusammen mit einem Mangel, den Sie schon gemeldet hatten, verweisen Sie in Ihrer Schadenmeldung auf diese frühere Mitteilung. So wird deutlich, dass Sie Ihrer Anzeigepflicht nachgekommen sind. Die Pflicht ergibt sich aus § 536c BGB.
Was im Einzelfall der Vermieter, die Gebäudeseite oder Ihre eigene Police trägt, klären Mietvertrag, Verwaltung und Versicherung; rechtlich beraten Mieterverein oder Anwaltskanzlei.
Ab hier gehört es in Fachhände
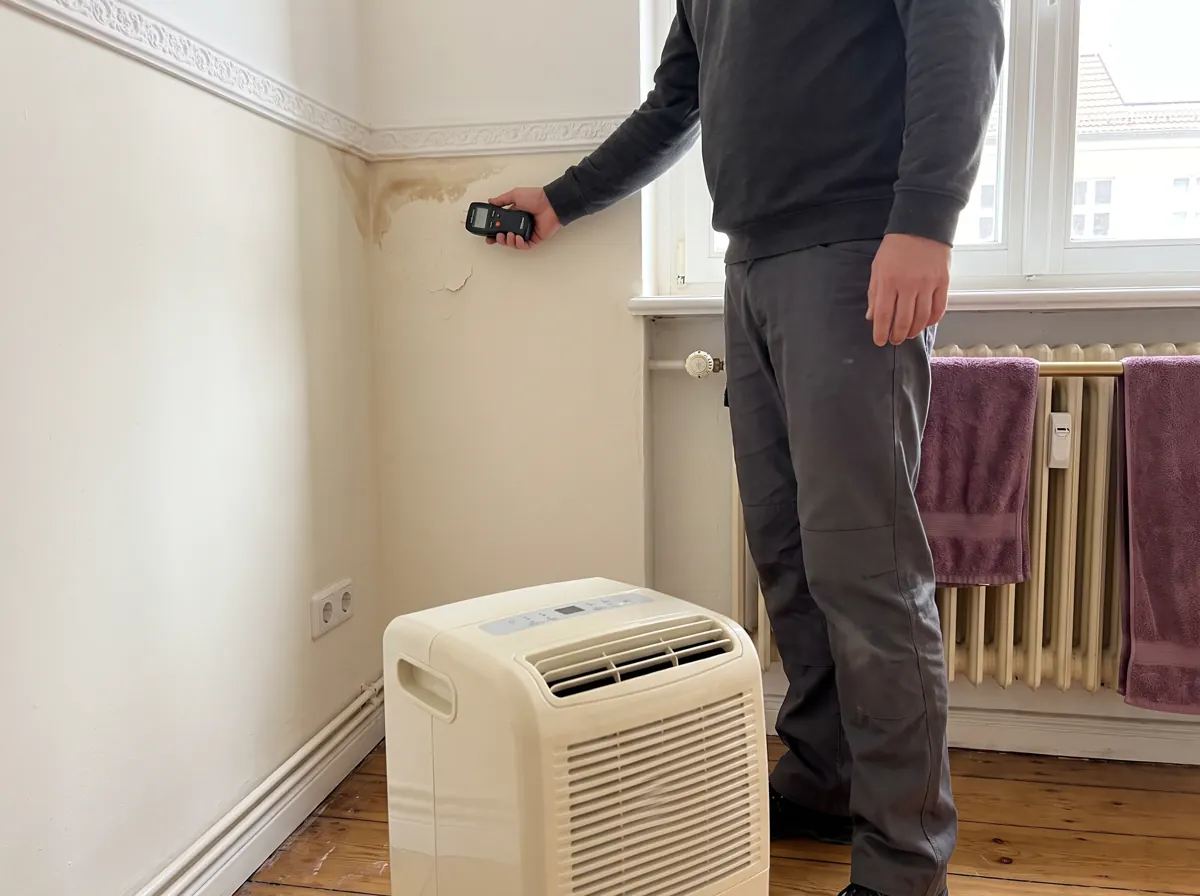
Ein Fachbetrieb ist gefragt, sobald Wasser austritt, die Quelle unklar ist oder die Wand durchfeuchtet scheint. Er kann die undichte Stelle eingrenzen und Feuchte messen, deren Dokumentation Ihrer Schadenmeldung Gewicht gibt. Welche Arbeiten die Police übernimmt, entscheidet die Versicherung, nicht der Betrieb.